

金色财经讯,a16z crypto 近日发布文章指出,金融发展史的大部分时间里,新市场的供给而非需求才是瓶颈。区块链通过无需许可发行与全球触达,正在消除上市审核、法律框架和地域割裂等限制,并有望催生大量全新市场。
文章作者、a16z 合伙人 Robbie Petersen 认为,市场的本质是转移风险。每一笔交易,都是交易对手双方约定以某个价格转移一部分风险敞口。风险可拆解为标的单元与交易工具两个维度:前者是底层风险敞口,如企业现金流、原油、选举结果、借款人信用或 GPU 机时;后者是转移敞口的载体,如现货、期货、永续合约、期权与事件合约。
回顾金融史,创新长期缓慢。谷物现货市场延续数千年后,芝加哥才在 1865 年推出谷物期货;1971 年汇率浮动,1972 年外汇期货诞生;股票期权长期以场外合约存在,直到 1973 年 CBOE 与布莱克-斯科尔斯模型推动挂牌交易;ETF 迟至 1993 年出现。全新风险标的更稀缺:利率直到 1981 年才大规模可交易,违约风险等到 1994 年 CDS 诞生,波动率等到 2004 年 VIX 衍生品,事件结果直到近年才借助预测市场形成真正交易市场。
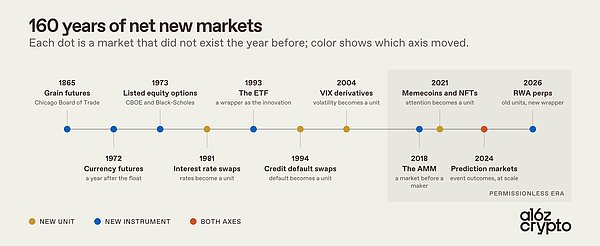
文章指出,这类市场的需求从来不是问题。CBOT 诞生前农民已有对冲收成风险需求,CDS 问世前债权人希望转移违约风险。阻碍市场发展的始终是供给能力,历史上受限于上市审核委员会与法律框架、地域割裂两大因素。区块链同时消除了这两大障碍:无需许可发行,全球触达。这被视为区块链最纯粹的杀手级应用,即第一项能让市场供给追上全球潜在需求的技术。
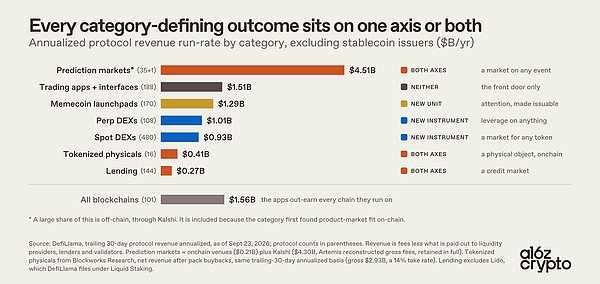
加密领域几乎所有具有品类开创意义的成果,都源于这一杀手级应用。从永续合约、现货 DEX、预测市场、借贷市场,到迷因币、NFT、实物资产代币化,价值都流向掌控链上新市场发行权或交易环节的主体。上述赛道要么以无需许可方式创造全新风险标的单元,要么开创转移风险的新机制。
在标的单元层面,加密体系构建出许多此前几乎没有金融载体的风险敞口。可追溯至爱荷华电子市场的预测市场,在链上实现产品市场契合并爆发式扩张,将大选、美联储决议、法院裁决等离散事件转化为可交易标的。点对点借贷市场把个体信用关系变成具备实时连续报价的交易品。IPO 前股权市场把原本仅限少数二级经纪商参与的风险敞口,转变为用户可大额交易、持仓的资产。迷因币与 NFT 则将注意力流量、文化热度等抽象风险单元转化为可交易市场。
在机制层面,加密领域也创造并规模化落地了多种风险转移工具。AMM 让市场在做市商愿意报价之前就能成立。永续合约最早于 1993 年被提出,最终在链上实现产品市场契合,把带有到期日、分散割裂的敞口整合为依靠资金费率维持平衡的合约。二元合约将事件结果转化为“非 1 美元即归零”的市场。资金池借贷以共享资金池与资金利用率曲线替代双边一对一贷款。绑定曲线把资产发行与价格发现合二为一,资产从第一位买家起就拥有可交易市场。
文章同时提醒,无需许可发行会催生大量无效噪音,这是取消上市筛选机制要付出的代价。关键不在于每个新市场都是优质市场,而在于由市场本身、而非审核委员会,作为优胜劣汰的自选择机制。
永续合约成为最佳佐证
文章认为,没有比永续合约更能清晰印证这一论点。链上非加密品类交易量近期崛起,是最有力证据。永续合约属于合成资产,因此上市约束简化为两项:可靠的预言机,以及愿意对手盘交易的两方。只要满足这两个条件,几乎任何事物都可以建立带杠杆的交易市场。从这个意义上说,永续合约是人类有史以来最高效的协作机制之一。
同理,Hyperliquid 被视为目前最接近全球金融协作平台的基础设施。HIP-3 与 HIP-4 提案允许用户自主发行衍生品、接入平台全球前端界面并实现商业化盈利。降低新建市场摩擦,将催生更多市场,再由真实需求自然筛选优胜者。
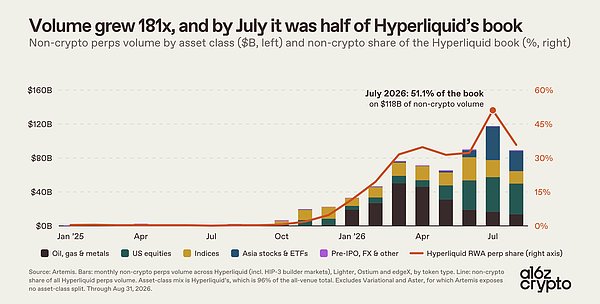
加密领域增长最快的市场之一,也是整个金融行业增长最快的市场之一,是以无需许可方式在链上发行、面向全球流通。7 月,链上现实世界资产(RWA)永续合约交易量年化规模达到 1.4 万亿美元,占 Hyperliquid 订单簿总规模的一半。从理论看,本质是已存在的各类风险标的——股票、原油、存储芯片个股——通过无需许可形式,搭配全新风险转移工具。这种组合重构最终带来交易量爆发。
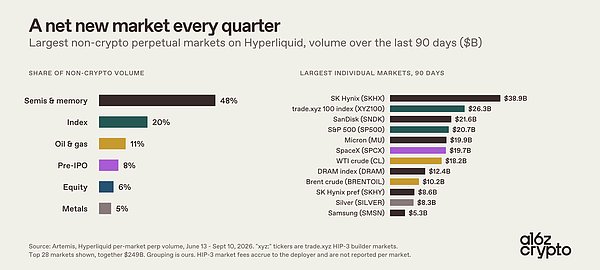
文章还观察到,每个季度都会有一类全新市场成为交易主力。2025 年第四季度是美股与大宗商品;2026 年上半年为原油、天然气与金属;最近则是半导体与存储芯片个股。这再次印证核心论点:如今全新交易市场的供给,已经可以跟上全球在每个季度想要交易的任何标的。
更深层的衍生影响在于,无需许可的全天候交易正在推动链上成为权威价格发现阵地。在今年原油冲击行情期间,芝商所休市时,西德克萨斯中质原油在 trade.xyz 完成价格发现,该平台彼时已是全球流动性最好的市场之一。同样,Cerebras 与 SpaceX 的 IPO 前股权市场对 IPO 估值的预判,比投行更精准;其 IPO 前永续合约最后一小时价格,与标的实际开盘价仅有微小差值。
市场正在不断印证,传统市场的结构性短板——无法 24 小时交易、地域准入限制、IPO 前标的投资门槛、保证金体系相互割裂——将成为链上市场长期的突破口。
链上新市场供给将持续爆发
文章总结称,市场的本质是转移风险标的。纵观金融发展史,市场长期受制于地域限制、上市审核委员会以及法律框架。如今这些约束正在消失。链上市场可覆盖的交易标的,并非仅限于当前已存在的资产,而是任何人、任何智能代理,在全球任何地点想要交易的任意风险敞口。
这预示着链上新市场将持续爆发:一方面是用全新工具交易传统风险,包括大宗商品、外汇永续合约、指数、全天候股票敞口;另一方面是全新风险标的本身,包括算力期货、CPI 等宏观指标永续合约,以及音乐、社会热点、体育赛事等。只要能够接入预言机、存在多空对手盘,就可以形成市场。创造这类市场的应用与协议,以及承载交易的平台,将捕获这部分价值。
来源:a16z crypto;编译:Shaw,金色财经