导语:近期,AAVE 币价持续走强,Aave 拟引入代币销毁机制引发市场关注。不过,更值得关注的是,Aave 正通过代币化股票打开新的增长之门。日前,Aave 宣布上线苹果、英伟达等 7 只代币化股票的抵押借贷,并计划进一步拓展至能源、太空基础设施等现实世界资产。
Aave 上线代币化美股抵押借贷
上周,Aave V4 在 Base 上线 Equities Hub,允许符合条件的非美国用户将 Coinbase 发行的代币化美股作为抵押品借入 USDC。首批支持 7 只代币化美股,包括苹果、亚马逊、Alphabet、Meta、微软、英伟达和特斯拉。用户可存入股票代币,在不卖出股票仓位的情况下获得 USDC 流动性。Chainlink 负责提供相关代币化股票的链上价格数据。未来,经治理和风险审查后,Aave 还可能继续增加 Coinbase 的其他代币化股票,并将 GHO 纳入可借资产。
从风控参数看,LlamaRisk 设定 7 只股票的抵押品总上限约 2900 万美元,USDC 供应上限 3200 万美元,借款上限 2100 万美元,不同股票抵押因子约 65% 至 79%。目前,这些股票代币只能作为抵押品,不能被直接借出,也不能用一种股票代币去借另一种股票代币。
自上线以来,Equities Hub 存款规模已超过 815 万美元,其中约 623.4 万美元为 USDC,约 191.7 万美元为代币化股票,但真正被借出的 USDC 只有约 43.5 万美元,整体利用率仅 5.34%。
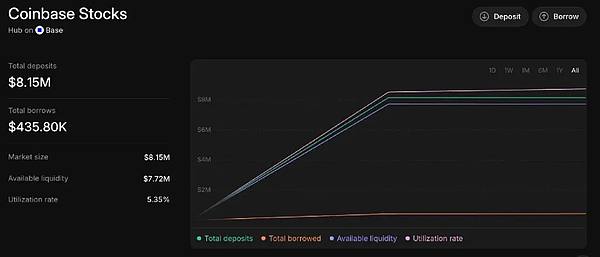
换句话说,代币化股票进入 DeFi 的第一步已完成,但围绕这些资产的金融活动仍处于早期。后续需观察借款需求能否持续增长、资金利用率能否提升,以及更多股票和资产加入后,市场能否形成更深的流动性。
跳空风险仍待解决
需要注意的是,美股交易时间与链上市场全天候运行存在时间错位,可能放大极端行情下的价格与清算风险。Aave 初期采用 Chainlink 的 24/5 代币化股票价格数据,在美东时间周日晚间至周五晚间持续更新,周末和市场假日期间维持最后一次公布价格,由此形成风险窗口。
例如,若英伟达在周六发生重大事件,市场预期其股价将在下一交易日大幅下跌,但 Aave 用于计算抵押品价值的 NVDAc 仍停留在周五最后一次官方价格。协议识别的抵押品价值可能与市场实际预期产生偏差。一旦美股重新开盘后出现大幅跳空下跌,抵押品价值可能短时间快速下降,使部分仓位从安全区间直接进入清算区间。对于流动性较浅的代币化股票,若链上市场深度不足,价格冲击及清算影响还可能放大。随着纽交所、纳斯达克等推进近乎全天候的 23 小时交易制度,传统市场与链上市场的时间错位有望缩小。但代币化股票若要成为常规抵押品,仍需验证价格更新机制、抵押率设计、清算参数及极端行情下的清算效率和风险处置能力。
DeFi 缺乏优质底层资产,RWA 拓展链上金融边界
代币化股票正成为 DeFi 协议拓展资产边界的新拼图。除 Aave 外,借贷协议 Morpho 也已宣布在 Base 上线 Coinbase 代币化股票抵押借贷。
加密分析师 Qinbafrank 认为,代币化股票成为 DeFi 借贷抵押品,意味着 TradFi 与 DeFi 进一步融合。过去几年,DeFi 发展受制于链上优质资产供给不足,借贷和衍生品市场主要围绕比特币、以太坊等少数主流加密资产展开。若未来有更多优质资产供给,链上借贷和衍生品规模有望扩张到更大体量。
更重要的是,同一份代币化资产可同时承载不同金融需求:有人买入并长期持有,有人投入流动性池,有人作为抵押融资,围绕头寸还可发展期权、衍生品和结构化产品。随着 RWA 不断进入链上,国债、指数 ETF、企业股票等传统资产可成为新的抵押品和底层资产,为链上信用扩张提供基础。
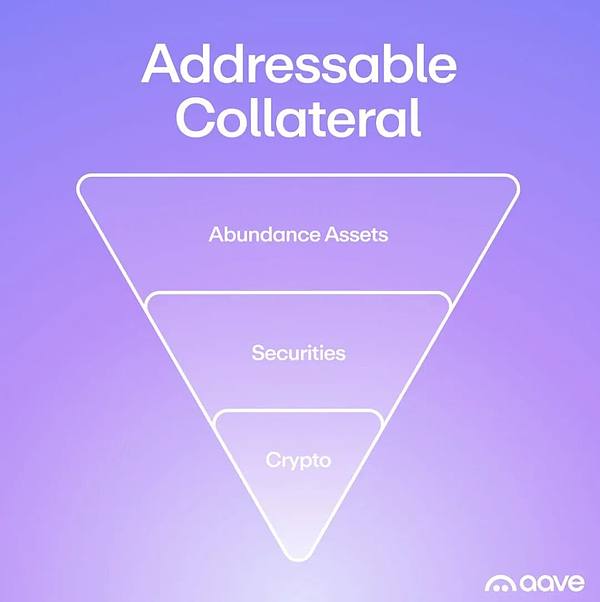
Aave 创始人 Stani Kulechov 也指出,Aave 的市场潜力很大程度取决于可作为抵押品的资产规模。Aave 已从加密资产拓展至 Coinbase 代币化股票和 Horizon 现实世界资产,未来还计划为太阳能、电池、图形处理器、机器人及太空基础设施等资产提供融资。
规模回升难掩份额下滑,官方考虑代币销毁
今年以来,受 Kelp DAO 的 rsETH 事故带来约 7.5 万 ETH 缺口,以及治理内斗引发的信任危机影响,Aave 一度面临较大流动性和资产负债表压力。随着 V4 上线、代币化股票等新资产市场扩张,Aave 整体规模开始修复,但竞争压力仍存。
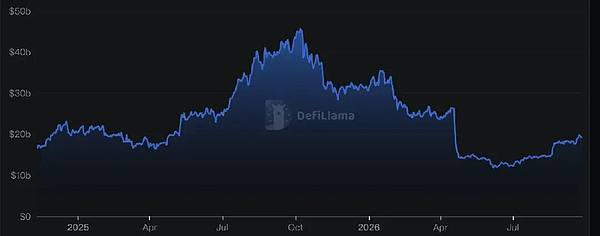
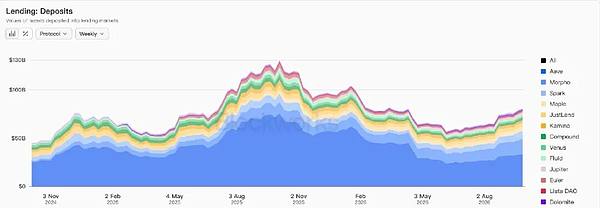
DeFiLlama 数据显示,截至 9 月 29 日,Aave 当前 TVL 已回升至 190.8 亿美元,较今年低点 119.9 亿美元明显反弹。其中,今年 4 月上线的 Aave V4,TVL 已增长至约 6.4 亿美元。
不过,Aave 在借贷市场的份额正被分流。Blockworks 数据显示,Aave 市占率已从今年年初约 59% 降至目前 41%,同期 Morpho 和 Spark 的市场份额分别从 9% 和 5% 上升至 19% 和 10%。在 RWA 借贷市场,Aave 市场份额已从 62% 降至 33%。收入端同样承压,Aave 每日收入已从今年年初约 26.1 万美元降至目前约 15.8 万美元,降幅约 39%。
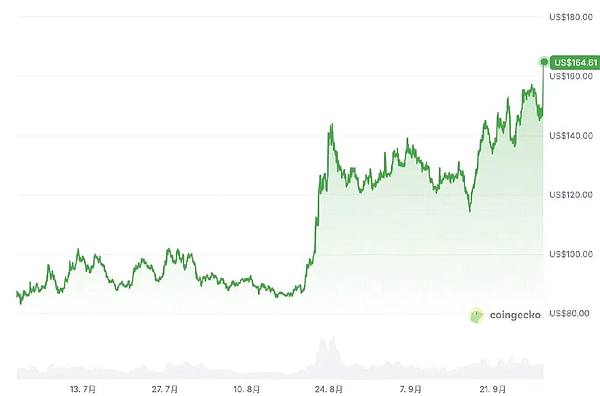
近一段时间,AAVE 代币价格表现亮眼。自今年低点以来,AAVE 价格已上涨约 2.6 倍,成为近期少数强势上涨的加密代币之一。不过,此前因 reETH 安全事件,Aave 不得不暂停 AAVE 回购机制,优先使用协议收入补坏账,代币回购恢复成为市场关注焦点。
值得注意的是,Stani Kulechov 近期表示,正在考虑在 Aavenomics 3.0 中引入 AAVE 代币销毁机制。Aavenomics 3.0 是 Aave 正在推进的新一轮代币经济学升级方案。去年开始,Aave 已实施由协议收入支持的 AAVE 回购机制。但回购和销毁机制能否重新启动,最终仍取决于 Aave 自身收入水平和资产负债表修复进度。
据 DeFi 研究员 Chado 分析,当前 Aave 收入需优先用于修复资产负债表和偿还融资。rsETH 事故后的 144 天内,Aave 协议产生约 1.812 亿美元费用,但 DAO 实际留存收入仅约 2400 万美元,平均每天约 16.7 万美元;相比事故前同期 144 天的约 4050 万美元,下降约 41%。按目前收入水平,Aave 偿还 Mantle 提供的 3 万 ETH 贷款仍需较长时间。Chado 估算,如果收入维持当前水平,仅偿还这笔贷款就需要约 15.6 个月。
整体而言,代币化股票布局对 Aave 既是新的发展空间,也是新的考验。当前市场份额和收入承压之际,新增资产能否真正转化为持续借贷需求和协议收入,仍有待时间验证。