

9月29日,Pantera Capital发布9月最新版《The State of Tokenization》(代币化现状)报告,金色财经编译其摘要部分。报告指出,链上发行代币已日趋直接,构建合规、流动且资本高效的二级市场正成为下一前沿。尽管代币化总价值持续扩张,但交易量与市场参与度仍呈现明显分化。
该报告结合截至2026年6月30日的量化基线与第三季度关键进展,包括Robinhood Chain截至8月31日的表现及9月政策更新。在追踪的671项资产、3318亿美元市值中,增长正从稳定币向更多资产类别扩散:非稳定币代币化价值在第一季度至第二季度增长13.3%。
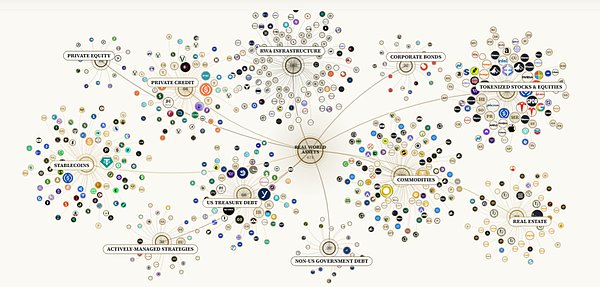
报告认为,代币化正发展出多条采用路径:交易者通过链上衍生品获取股票敞口,Robinhood等消费者平台将代币化资产带入新分销渠道,借贷市场则让代币化抵押品发挥作用。对银行、资产管理公司和财富平台而言,这些趋势为通过新交易、投资和融资产品服务客户创造机会。
五大发现
1、链上股票交易显示对价格敞口需求旺盛
6月,Hyperliquid和Lighter上的股票永续合约产生678亿美元交易量,约为观察到的链上代币化股票现货交易量的16倍。这些衍生品让交易者无需持有标的代币化资产即可建立头寸。报告提示,由于杠杆、重复交易和覆盖范围差异,该数据并非投资资本或独立用户数的比较。
2、Robinhood Chain上线扩大代币化股票和ETF分销
其精选产品包括NVIDIA、Apple和Tesla等熟悉名字,以及SPY和QQQ等ETF。追踪的代币化价值在7月1日上线后的第一个月内增长约五倍。每周RWA交易量从第一周的500万美元升至8月最后一周的8.875亿美元,占链上DEX交易量份额从0.1%升至12.9%。报告称,这表明上市正转化为有资金支持的持仓和交投兴趣,但早期钱包余额仍较集中。
3、准入条件决定公开市场发展空间
在110个价值至少1000万美元的非稳定币产品中,开放准入产品占6月末价值的41%,并产生观察到的6月现货交易量的99.8%。转让限制可能缩小合格买家与场所范围。产品组合也很重要:许可制资产集中在收益型基金,因此该比较不能单独分离准入条件影响。
4、二级市场交易活动并非代币化成功的普遍标准
除准入限制外,低现货交易量也可能反映产品为持有而非频繁交易而设计。对于股票代币,换手率可反映流动性、市场深度与执行质量;对于代币化国债基金,收益率和可靠赎回可能比交易频率更重要;对于用作抵押品的信贷,借贷活动与可靠清算或赎回最为重要。评估这些产品需将指标与预期用途匹配。
5、机构应关注当前监管框架内可构建的市场基础设施
《CLARITY法案》于9月15日未能在参议院推进,使更广泛的美国市场结构立法仍未解决。尽管如此,SEC于9月17日对某些代币化股票场所和流动性提供者给予有条件豁免,仍为进一步发展提供针对性路径。报告建议采取针对具体产品的方法:确定可用监管路径,再在该路径内构建服务合格投资者的基础设施。对于交易型资产,这意味着支持产品转让要求的合格做市商和场所;对于收益型基金,可靠赎回可能是更相关优先事项。
总体而言,Pantera认为,机构可利用这些具体步骤,在更广泛框架发展的同时改善客户准入和可用性。