

首尔,2026年9月28日——在首尔三成洞威斯汀首尔帕纳斯酒店举行的全球私有 Web3 会议 EastPoint: Seoul 2026 上,与会嘉宾表示,稳定币有望成为下一代货币,并将率先在新兴市场和跨境汇款领域获得采用,因为现有金融网络在这些地区发展不足。
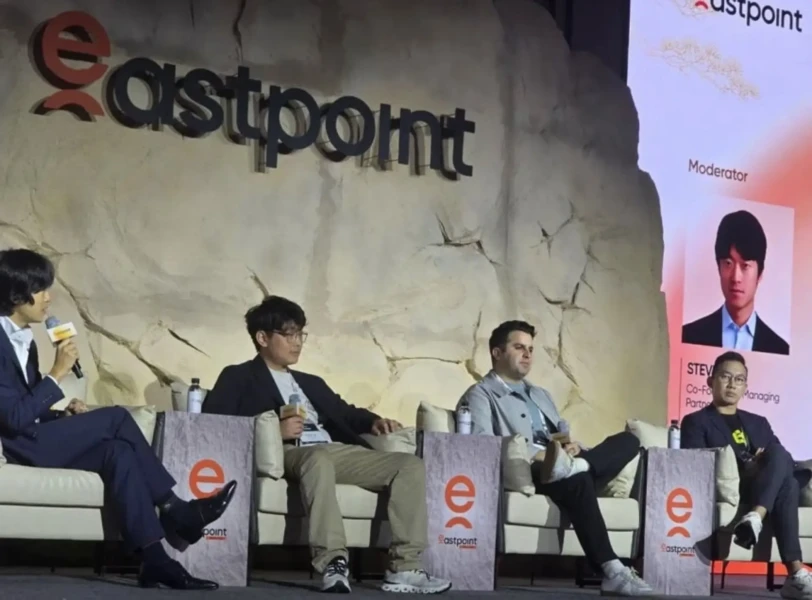
本次会议于9月28日举行,专题讨论聚焦稳定币的支付效率、监管合规以及未来市场采用路径。参与讨论的嘉宾包括 Sphere Labs 首席执行官 Arnold Lee、Mesh 亚太区首席执行官 Jason Nay Win,以及 Plasma 首席战略官 Zahir Ebtikar。
新兴市场提供最强应用场景
Lee 指出,代理行关系欠发达的国家是稳定币最具实用价值的市场。在美国和欧洲,银行网络高度互联,现有汇款系统可相对顺畅地转移资金;但在新兴市场之间,寻找中介银行可能耗费大量时间和成本。
“在银行间连通性强的国家,稳定币带来的增量收益可能有限,”Lee 表示,“但在金融网络建设不足的国家,稳定币可以提供真正的效率。”
他补充说,将稳定币作为中介支付工具,可将复杂的跨境转账简化为两笔本地交易:在发送国将本币兑换为稳定币,在接收国再兑换回本币。这样无需跨境经过多家代理行,而是由区块链连接两个地区的金融网络。
24/7 结算与新型货币
Nay Win 表示,稳定币的吸引力不仅在于更低的汇款费用。传统金融受制于各国营业日和时区限制,导致转账延迟;稳定币则可在周末和假日交易,提高资金周转速度。
“金融机构需要大量人力和开支来运行现有支付系统,”他说,“稳定币可以透明地处理交易,并全天候运行,而无需同等规模的组织。”
他认为,稳定币不应被视为一种独立的虚拟资产,而应被看作更先进的货币形式。最终,用户甚至可能不会意识到自己正在使用稳定币。
KYC 重复与区块链碎片化
讨论嘉宾还将减少监管合规中的重复工作列为关键挑战。由于单笔交易可能涉及多家金融机构和支付服务商,相同的了解你的客户(KYC)程序往往在每家机构重复进行。
Lee 表示,当受监管实体在交易每个阶段都进行客户验证和强化尽职调查时,低效问题便会产生。区块链有望在保护个人数据的同时,使一家机构的验证结果与另一家机构共享。但他补充说,最严格的监管义务应适用于稳定币与法币兑换的出入金节点上的金融公司。
Ebtikar 表示,任何单一区块链都难以处理所有稳定币交易。用户和企业需要不同的交易速度、成本和监管条件,这意味着专用区块链以及连接多网络的支付服务需要同步发展。
金融科技与移动用户将引领采用
嘉宾一致认为,对零售用户而言,便利性比使用哪条区块链更重要。优先事项是创造一种环境,让消费者无需应对复杂的 KYC 流程或自行选择区块链,就能更快、更便宜地汇款。
他们还表示,未来三年链上支付的扩张,可能不会由传统银行或未受监管的加密公司引领,而是由新兴市场中具备一定金融牌照的金融科技公司推动。随着稳定币连接银行间联系较弱的国家,新市场可能由此形成。频繁跨国流动的年轻人也被视为关键用户群体。
“在线账户和社交媒体会随着你迁移而保留,但金融账户每次搬到另一个国家都必须开立和关闭,”Nay Win 说,“稳定币将让金融服务像其他数字服务一样跨境使用。”
Park Si-on,记者 / Hwang Doo-hyun,Bloomingbit 记者