

导语:加密货币市场本周开局呈现权力平衡变化。比特币和以太坊在交易所的余额下降,资金准备迎接繁忙的美国宏观经济日程。机构投资者成为早盘主要推动力:Bitmine大举建立以太坊持仓,Strategy继续扩张比特币持仓。
机构增持与交易所流出
投资机构Bitmine已累计持有6,001,302枚ETH,相当于以太坊市场供应量的4.9%。与此同时,Strategy向美国SEC申报以均价85,681美元增持1,666枚BTC,耗资1.38亿美元。该公司比特币持仓目前为847,666枚。机构投资者继续吸收现货供应,而比特币维持在83,000至84,000美元区间。
未来数日,风险资产将高度依赖美国交易时段,因亚洲市场活动下降。中国内地和香港市场将从10月1日起因国庆假期休市。美国经济日历密集,包括JOLTS、GDP、PCE价格指数和非农就业数据。在此背景下,零售趋势正让位于花旗、Coinbase和Binance等推出的系统性产品,这些产品利用SEC的新监管框架。
XRP与宏观周:银行类代币受关注
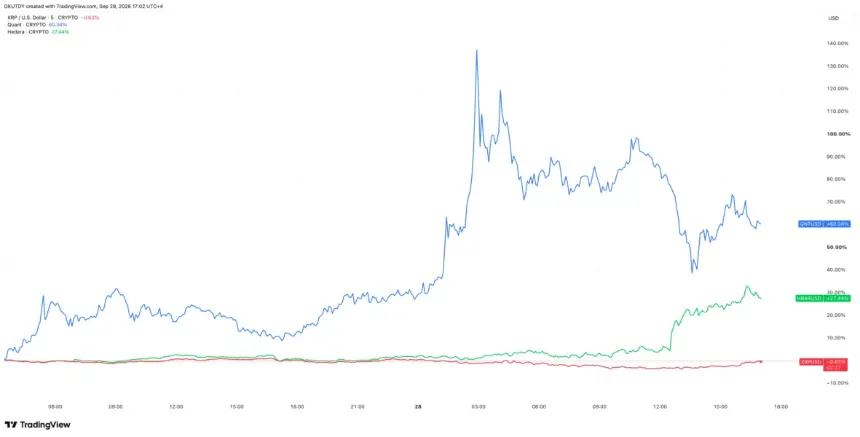
在美国宏观数据发布前,链上指标显示领先企业级加密资产出现分化。Quant表现突出,从70美元附近升至350至370美元高点。驱动因素是清算所(The Clearing House)选择Quant架构用于其银行间链上货币计划,该试点每日处理量超过2万亿美元。该项目短线技术面已超买。Hedera在涉及IBM软件的整合消息后出现温和补涨。Ripple的XRP则在1.52美元附近盘整。
Ripple与清算所合同没有直接关联,但正在推进自身基础设施战略:其新RLUSD稳定币已被整合,可直接兑换为贝莱德BUIDL和VanEck VBILL基金的代币化份额。
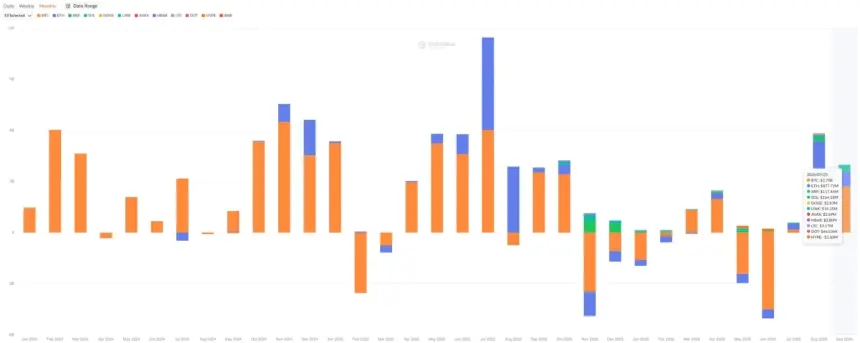
在Bitmine以172亿美元总国库资产构建长期组合之际,Coinglass数据显示比特币从交易平台净流出:过去七天投资者从中心化交易所提取34,123枚BTC,价值约28亿美元。CryptoQuant分析师则指出,较小市值山寨币呈现相反趋势。其流入交易所的量达到2025年10月以来最高水平,显示中型投资者获利了结,以及流动性转向更稀缺的BTC和ETH。
Binance新上线:SEC与SpaceX有何关联?
在银行间板块之外,交易平台正在开发混合工具,将零售营销与传统金融结合。Binance已完成MarsCoin整合的最后阶段,将该项目的现货市场活动与SpaceX生态系统关联。在经历Binance Futures合约以及带有Seed Tag波动警告的现货上市后,MARSCOIN在本地上涨约288%、市值超过1.7亿美元后进入盘整阶段。
MARSCOIN持有者获得代币化Pre-IPO SpaceX股票SPCXB空投,这是一种bStocks代币。Binance将MARSCOIN现货交易手续费的30%以SPCXB形式奖励用户。自9月21日起,bStocks已可作为所有认证账户的抵押品。Binance表示,bStocks代币不授予SpaceX本身的法律权利或投票权。
代币化股票的推进正值华盛顿监管僵局。9月15日,美国参议院以49票对50票未能推进CLARITY法案,未达到所需的60票。该法案旨在界定SEC与CFTC各自权限,但因禁止公职人员持有加密企业的伦理条款而停滞。作为回应,监管机构开始在现有权力内独立行动。SEC发布创新豁免令,五年内使美国代币化股票场所免于被归类为交易所,并使AMM池流动性提供者免于被归类为经销商。代币必须提供与底层股票相同的权利,包括股息和投票权,而发行方有30天时间提出反对。CFTC市场参与者部门发布第26-25号工作人员函,使被动交易软件开发者免于经纪注册,前提是他们不托管资产、不控制订单路由或不发布直接交易信号。SEC委员Hester Peirce和Uniswap创始人Hayden Adams指出,该救济针对整合传统金融工具的部分中心化平台,而非完全去中心化协议。SEC命令和CFTC函件属于临时行政措施,未来委员会可能撤回。
加密市场展望:未来数日关键触发因素
周二至周五的美国经济数据将成为焦点:市场将反应周二的JOLTS职位空缺数据、周三的GDP和PCE通胀指数,以及周五的非农就业数据。任何显著偏离预期的结果都将改变市场对美联储下一次利率行动的预期。
10月1日起亚洲流动性下降:中国内地和香港假期休市将减少区域交易量。订单簿变薄可能在美国交易时段放大价格挤压。山寨币面临压力:CryptoQuant指标中创纪录的山寨币流入中心化交易所,表明中型资产大户正在获利了结。资本可能进一步从山寨币转向比特币和以太坊。随着本周推进,投资者需关注美国经济数据、亚洲市场休市以及山寨币交易所流量。