

Circle为何要支付4.125亿美元渠道佣金?这个看似不合常理的问题,指向币圈流动性的核心:钱从哪里来、经过谁的手、最后被谁赚走。
2026年第二季度,Circle收入及储备收益合计约7.013亿美元,分发、交易及其他成本约4.125亿美元,占比58.8%。公司发行USDC,用户将法币换成数字美元,储备资产产生收益,其中相当一部分分给帮助其触达用户的合作伙伴。8月5日公布的最新季度业绩显示,收入及储备收益同比增长7%,相关成本同比增长1%;截至6月底,USDC流通量约733亿美元。
一、交易所与稳定币余额:资金沉淀成为收入源
矿工挖币、项目方发币解决资产供应,但要把币卖成美元,仍需有人拿钱买入。成交价不等于所有代币都能按该价格兑现,市值需要买单支撑。早期交易所把分散的人和钱聚在一起,让买卖双方不必各自寻找对手方,资金和币的沉淀又反过来增强流动性。
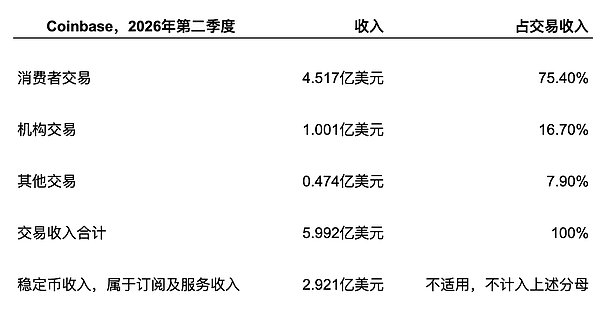
项目方要上交易所,是因为币在链上,与币出现在大量用户可直接购买的地方是两回事。上币接近的是用户账户里的购买力和购买意愿。Coinbase 2026年第二季度财报显示,消费者交易贡献约四分之三交易收入;稳定币收入约2.92亿美元,高于约1亿美元的机构交易收入。平台留住稳定币余额,也能参与收益分配,这解释了交易所为何争夺用户资金沉淀,并从发行商处获得渠道费用。
二、发币融资:旧资产在新项目间再分配
2014年,以太坊公开销售筹到约3.1万枚比特币,当时价值约1800万美元。参与者拿已有比特币换未来的以太币,团队获得资金继续开发。这既是新项目融资,也是旧资产在不同人之间的重新分配。
2017至2018年ICO潮后,项目方宣布融资额,不等于币圈流入等量新美元。资金可能来自卖出其他币,也可能来自持有人原有比特币、以太币。团队拿到后还要付工资、供应商,部分再换回法币。看融资,除了金额,还要看募集什么、从谁手上来、接下来怎么花。
三、稳定币:资金在市场间迁移的中间层
卖出比特币但不想退出币圈,用户希望先持有美元计价资产,再转去下一个市场。若每次出入金都回银行,时间、渠道和地域限制会形成摩擦。USDT、USDC让用户先持有美元稳定币,再转入下一市场,省去部分出入金流程。
Chainalysis在2019年研究中追踪火币、OKCoin等平台在中国境内交易所整顿前后的交易结构。交易活动恢复时,人民币报价大幅转向USDT。其抽样的十家场外经纪商,在2018年9月至2019年9月收到约8.77亿美元加密资产,前一年度为5.77亿美元,增长约52%。资金入口迁移,稳定币在具体场景中累积价值。
规模扩大后,发行商收益可观。Tether在2026年第二季度公告中披露,当季净经营利润约15亿美元,主要由美国国债和回购业务贡献。截至2026年9月27日,DefiLlama显示稳定币总市值约3066亿美元,其中USDT约1838亿美元,USDC约754亿美元,USDT占比59.93%;最近七天总规模增加约16.79亿美元,约0.55%。但这些余额不能全部视为下一轮买盘,持有人可能用于汇款、支付或储蓄,即便停在交易所,也要等其愿意买入风险资产。
四、永续合约:给资金另一个参与理由
2016年,BitMEX推出比特币永续合约,将无固定到期日合约与资金费率机制结合。除了方便开多开空,也让不想赌方向的钱有机会进来。资金费率为正且覆盖成本时,可买现货同时开空永续,尝试赚取资金费。做市商也可用合约对冲库存,持续报价。
当然,费率会反转,基差会变,保证金需管理,平台也可能出问题。但市场因此能吸引目的不同的资金。CME在9月2日公布的数据中披露,2026年8月加密货币产品日均成交量为17.5万张合约;CoinGecko统计的前十大中心化永续交易所,在2026年第二季度约12.7万亿美元成交额。
五、DeFi、流动性挖矿与循环杠杆
2020年前后,DeFi把“谁来出钱做市”再推进一步。以Uniswap为例,用户可将两种资产放入AMM资金池,合约按规则执行兑换,套利者把池内价格与外部市场拉近。普通持币者也能提供流动性赚手续费,同时承担库存价值变化、逆向选择和合约风险。项目方则可自建池子,让市场先交易起来。Uniswap公布的2020年回顾显示,全年成交额超过580亿美元,2019年约3.9亿美元;2020年末超过6.8万个地址提供流动性。
2020年8月底,SushiSwap上线,让Uniswap流动性提供者提交存款凭证领取SUSHI奖励。CoinGecko同期报告记录,9月9日超过8亿美元流动性从Uniswap迁入SushiSwap;9月12日十倍奖励阶段结束后,资金开始流出,其中大量回到Uniswap。Uniswap随后推出UNI,安排2000万枚代币做初始流动性挖矿,9月18日挖矿启动时锁仓量升到20亿美元以上。这场“吸血鬼攻击”说明,代码可复制、资金可迁移,奖励停后资金是否留下,才决定获客成本是否花出价值。
借贷又把资金周转往前推。资产抵押借出稳定币,稳定币再投入另一协议,同一套资产支持更多活动,也增加多层负债关系。因此各协议锁仓量不能直接相加,视为行业独立本金;原始抵押物、借出资金、再存凭证可能在不同地方反复出现,形成循环贷款。
六、兑付时刻:FTX与USDC脱锚的提醒
2022年FTX倒下,涉及客户资产被挪用。美国司法部在2024年判刑公告中指出,Sam Bankman-Fried盗用超过80亿美元客户资金。用户看到的账户余额以为可随时提走,但支持余额的资产被用于用户未授权的风险。账面有钱,与手上有钱可兑付是两回事。
影响会传到其他平台。Kaiko在2023年末回顾中指出,其监测的1%市场深度,比FTX和Alameda倒下前低约50%。价格和成交量有所恢复,部分做市资金却没有回来。一家做市机构损失资金、融资受影响,其在多个平台的报价都可能收缩。币价涨回来,不代表本金回来。
2023年3月,USDC再次提醒市场。硅谷银行倒闭后,Circle披露有33亿美元储备存款受影响,约占当时总储备的8%,USDC出现脱锚,直到美国当局宣布保障存款人才平息。链上可全天转账,但美元能否从银行取出是另一件事。银行角色一直在,只是退到稳定币后面。
七、聚合器与分发权:订单送到哪里
资金池越来越多,带出下一门生意:用户订单应该送去哪里。聚合器帮助用户比较池子便宜程度、深度和手续费。例如Jupiter的路由机制会比较Solana生态内的流动性来源,寻找交易路径。资金由不同池子和做市商提供,用户却可能留在同一个入口下单。提供流动性和分发流动性由此更容易分开:你负责出资金、挂报价,我负责把用户和订单带来。谈判能力取决于各自有多难被替代。
Hyperliquid的Builder Codes也是例子。第三方应用可在用户授权范围内,对经由自己提交的订单收取额外费用。应用可围绕现成交易基础设施做产品,不必每个应用都从头建市场。用户看到的是前端界面,成交可能共用后面同一套基础设施和流动性池子。
八、Circle渠道费、ETF与RWA:传统入口与资金换场
回到Circle那笔“渠道分发”成本就不奇怪。稳定币做出来后,别人手上有用户、有余额、有使用场景,要进入其网络,就需要谈利益怎么分。技术上的方便,需要用高额分发渠道成本来弥补。
2024年1月10日,美国SEC批准多只现货比特币交易所交易产品上市交易。对部分投资者而言,过去要开加密账户、研究钱包和私钥,现在可直接在证券账户买到比特币敞口。资产没有换,购买路径换了,原来嫌麻烦或受内部流程限制的钱多了一个入口。Farside 2026年9月21日至25日数据显示,美国现货比特币ETF合计净流入23.858亿美元,五个交易日均为净流入;9月25日当天净流入1.345亿美元。
RWA则把路往另一方向接。2024年3月,贝莱德推出BUIDL,把投资现金、美国短期国债和回购协议的基金,以代币形式交付给合资格投资者,推出时最低投资额500万美元,代币可在获批投资者之间转让。到2026年9月27日,BUIDL总资产价值约22.4亿美元。其价值是传统资产多了一套链上分发和使用方式,但管理22.4亿美元资产,不代表二级市场随时有22.4亿美元接盘。链上资金买国债产品,也可能只是原来拿USDC的钱换地方赚利息,对基金是新增资产,对加密风险资产未必是新增买盘。
九、结语:沿资金链追溯价值分配
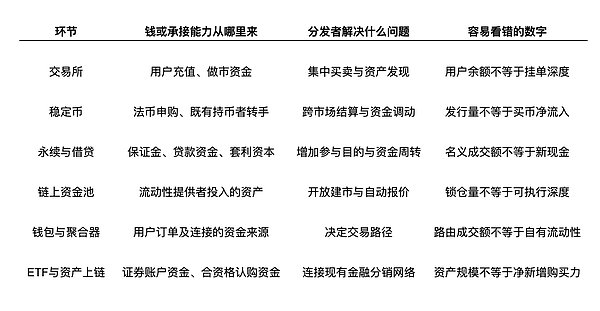
这些环节没有谁完全替代谁。今天的一笔交易,可能从银行账户开始,换成稳定币,通过钱包和聚合器下单,由做市商承接,最后又通过永续合约对冲。每一段都有人提供服务、承担风险,手续费、价差、储备收益和分发收入沿路径分配。
看一个项目,应关注它在这条链上的位置:能带进来多少钱,多少是从别处搬来的?补贴停了用户是否还用?它收得到费用,收入最后归公司、资金提供者,还是有机制回到代币持有人?项目有收入,与买它的代币能否分到价值,中间可能隔着好几层。币圈这十多年的变化,是让资金有了越来越多上链参与理由。技术继续进步、资产越来越多,但最后落到一笔卖单,仍要有人拿真金白银出来。谁能持续找到这笔钱,谁能让出钱的人算得过账,谁又能把交易带到这里,这些生意才值得沿资金流向一层层追溯。